Tokonya Atas Nama PT. Kok Uangnya Masih Masuk ke Pribadi?
October 2, 2026 2026-10-02 3:11Tokonya Atas Nama PT. Kok Uangnya Masih Masuk ke Pribadi?
Tokonya Atas Nama PT. Kok Uangnya Masih Masuk ke Pribadi?
 TSB
Boardroom Talk by Temucara
Seorang online seller bertanya kepada saya,
“Pak, saya punya beberapa toko marketplace. Ada yang masih pakai nama pribadi, ada yang sudah atas nama PT. Kalau PPh marketplace 0,5%, hitungnya bagaimana?”
Saya jawab,
“Pribadi dan PT adalah Wajib Pajak yang berbeda.”
“Tapi saya mau tanya dulu. Uang hasil penjualannya masuk ke mana?”
“Masih campur, Pak.”
“Stoknya?”
“Satu.”
“Yang beli barang?”
“Kadang pribadi, kadang PT.”
“Biaya iklan?”
“Juga campur.”
Nah, menurut saya ini yang harus dibereskan lebih dulu. Mulai 1 Oktober 2026, marketplace yang ditunjuk melakukan pemungutan PPh Pasal 22 sebesar 0,5% atas penghasilan seller sesuai ketentuan. Seller juga harus menyampaikan NPWP/NIK dan bertanggung jawab atas kebenaran informasi tersebut.
Kalau toko A adalah usaha pribadi dan toko B milik PT, jangan hanya berbeda nama di marketplace. Transaksinya juga harus jelas.
Kalau Toko Milik PT, Uangnya Juga Harus Jelas
Saya bilang,
“Mulai dari rekening dulu.”
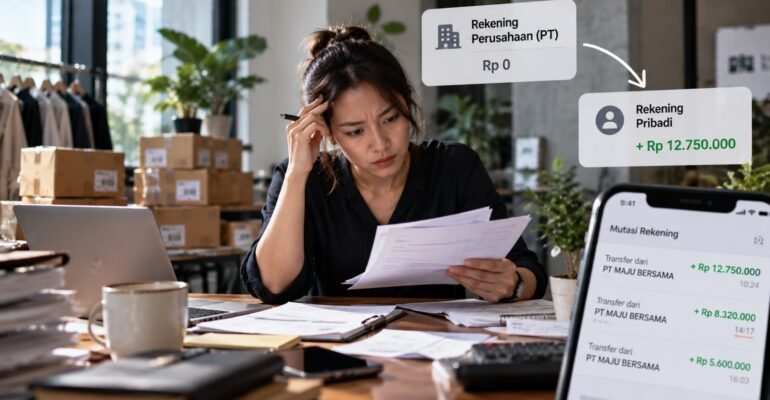
Kalau toko memang dijalankan oleh PT, penerimaan penjualannya harus dapat diidentifikasi dan dicatat sebagai penghasilan PT. Begitu juga pengeluarannya. Jangan toko atas nama PT, tetapi settlement masuk rekening pribadi lalu dipakai bercampur untuk kebutuhan pribadi dan perusahaan.
Sebaliknya, jangan penjualan pribadi masuk rekening PT tanpa kejelasan transaksinya. Karena nanti saat membuat pembukuan, pertanyaan pertama langsung muncul:
“Omzet ini sebenarnya omzet siapa?”
Lalu Bereskan Stok
Ini yang sering lebih rumit. Misalnya ada 10.000 unit barang di satu gudang. Sebagian dijual melalui toko pribadi. Sebagian melalui toko PT.
Saya tanya,
“10.000 unit ini sebenarnya punya siapa?”
Kalau tidak bisa dijawab, ada masalah. Gudangnya boleh sama. Raknya boleh sama. Bahkan tim gudangnya bisa saja sama. Tapi kepemilikan persediaannya harus bisa dijelaskan.
Karena persediaan berkaitan langsung dengan pembelian dan harga pokok penjualan. Dalam pembukuan untuk tujuan perpajakan, penghitungan HPP harus memperhitungkan pembelian dan persediaan.
Kalau barang dibeli PT tetapi kemudian dijual melalui toko pribadi, jangan dianggap sekadar:
“Kan barangnya sama.”
Harus jelas bagaimana transaksi tersebut dicatat.
Pembeliannya Juga Jangan Campur
- Setelah stok, lihat supplier.
- Invoice atas nama siapa?
- Yang membayar siapa?
- Barang masuk sebagai persediaan siapa?
- Kalau PT sudah PKP, faktur pajaknya atas nama siapa?
Ini harus konsisten.
Jangan invoice pembelian atas nama PT, dibayar rekening pribadi, barang masuk stok campuran, lalu sebagian dijual melalui toko pribadi tanpa pencatatan yang jelas. Semakin banyak transaksi, semakin sulit membereskannya belakangan.
Tidak Perlu Buru-Buru Menutup Toko Pribadi
Saya juga tidak akan langsung mengatakan:
“Semua pindahkan ke PT.”
Belum tentu.
Toko pribadi mungkin sudah mempunyai rating, review dan histori penjualan yang bagus. Periksa dulu ketentuan marketplace dan kondisi bisnisnya. Yang perlu dilakukan pertama adalah memetakan kondisi sekarang.
- Toko mana milik pribadi.
- Toko mana milik PT.
- Rekening mana menerima uangnya.
- Stoknya milik siapa.
- Siapa yang membeli barang.
- Siapa yang menanggung biaya.
- Dan siapa yang mencatat penghasilannya.
Setelah itu baru tentukan struktur ke depannya.
Jangan Memakai Dua Nama Hanya untuk Membagi Omzet
Ini yang menurut saya paling penting menjelang penerapan PPh marketplace 0,5%.
Untuk WP Orang Pribadi yang memenuhi persyaratan dan omzet tahun berjalan sampai Rp 500 juta, ada mekanisme surat pernyataan agar tidak dilakukan pemungutan. Satu NPWP/NIK mencakup seluruh akun milik Wajib Pajak tersebut.
Tapi jangan kemudian berpikir:
“Sebagian omzet saya taruh pribadi, sisanya PT saja supaya pajaknya lebih ringan.”
Struktur pribadi dan PT sebaiknya dibangun berdasarkan siapa yang benar-benar menjalankan transaksi dan memperoleh penghasilannya, bukan sekadar untuk membagi omzet.
Kalau memang bisnis akan dijalankan melalui PT, mulai buat transisinya dengan benar. Tidak harus selesai besok. Tapi arahnya harus jelas.
Tesnya Sederhana
Saya biasanya cukup bertanya empat hal:
- Toko ini punya siapa?
- Uangnya masuk ke siapa?
- Stoknya punya siapa?
- Pajaknya dilaporkan siapa?
Kalau jawabannya masih:
“Campur, Pak.”
Berarti sebelum bicara jauh tentang PPh marketplace 0,5%, itu yang perlu dibereskan. Karena pribadi dan PT memang dua Wajib Pajak berbeda. Tetapi kalau transaksi keduanya terus dicampur, pada akhirnya Owner sendiri akan kesulitan menentukan:
- Mana omzet pribadi dan mana omzet PT,
- Mana biaya pribadi dan mana biaya PT,
- Mana stok pribadi dan mana stok PT,
dan akhirnya,
berapa sebenarnya laba masing-masing usaha.
PPh marketplace 0,5% hanya membuat masalah lama ini menjadi lebih terlihat dan menurut saya, itu justru momentum yang baik untuk mulai merapikannya.
Tentang Temucara
Temucara membantu business Owner merapikan keuangan ketika bisnis yang awalnya dijalankan secara pribadi mulai berkembang menggunakan badan usaha.
Kami membantu melalui laporan keuangan, rekonsiliasi marketplace, perpajakan dan business financial advisory, termasuk ketika toko pribadi dan PT masih memiliki rekening, stok, pembelian atau transaksi yang tercampur.
Tujuannya sederhana: Owner harus bisa melihat dengan jelas mana bisnis pribadi, mana bisnis perusahaan, ke mana uang bergerak, dan berapa sebenarnya hasil masing-masing bisnis.
Jika kondisi bisnis Anda masih seperti ini, jangan menunggu transaksi semakin besar untuk merapikannya.
Real Business. Better Decisions
Recent Posts
Recent Comments
