Omzet Lewat Rp 4,8 Miliar. Apa yang Berubah?
October 2, 2026 2026-10-02 3:09Omzet Lewat Rp 4,8 Miliar. Apa yang Berubah?
Omzet Lewat Rp 4,8 Miliar. Apa yang Berubah?
 TSB
Boardroom Talk by Temucara
Seorang online seller bertanya kepada saya,
“Pak, omzet saya tahun ini kemungkinan lewat Rp 4,8 miliar. Mulai November marketplace juga potong 0,5%. Berarti pajaknya tetap 0,5%?”
Saya jawab,
“Marketplace tetap bisa memungut 0,5%. Tapi 0,5% itu bukan lagi PPh Final.”
Ini yang perlu dipahami dulu.
Mulai 1 Oktober 2026, marketplace yang ditunjuk akan memungut PPh Pasal 22 sebesar 0,5% dari peredaran bruto yang menjadi dasar pemungutan, tidak termasuk PPN dan PPnBM.
Untuk Wajib Pajak dengan omzet di atas Rp4,8 miliar yang sudah tidak menggunakan skema PPh Final UMKM, PPh Pasal 22 sebesar 0,5% yang dipungut marketplace bersifat tidak final.
Artinya 0,5% tersebut bukan berarti:
dipotong marketplace → pajak selesai.
Pungutan tersebut menjadi kredit pajak yang nantinya diperhitungkan dalam SPT Tahunan.
Saya bilang,
“Jadi sekarang yang perlu Bapak siapkan bukan cuma uang yang dipotong marketplace.”
“Pembukuannya juga harus siap.”
Kenapa Pembukuan Menjadi Penting?
Untuk Wajib Pajak Orang Pribadi dengan omzet di atas Rp 4,8 miliar, kewajiban PPh tidak lagi sekadar dihitung 0,5% dari omzet dengan skema PPh Final UMKM. PPh dihitung dari penghasilan kena pajak sesuai ketentuan yang berlaku. Karena itu penghasilan dan biaya harus bisa dihitung dengan benar.
Wajib Pajak Orang Pribadi yang omzetnya telah melebihi Rp 4,8 miliar wajib menyelenggarakan pembukuan. Untuk Wajib Pajak badan, kewajiban pembukuan pada dasarnya memang sudah ada tanpa melihat omzet.
Saya bilang,
“Dulu Bapak banyak bicara omzet.”
“Sekarang laba juga harus benar.”
Karena kalau pajaknya dihitung dari penghasilan kena pajak, kita harus bisa menjelaskan:
- Penjualannya berapa
- Harga pokoknya berapa
- Biayanya berapa
- dan akhirnya penghasilannya berapa
Jadi untuk seller yang omzetnya sudah melewati Rp 4,8 miliar, pembukuan bukan lagi sekadar supaya punya laporan keuangan. Pembukuan menjadi dasar untuk menghitung kewajiban pajaknya. Tapi belum selesai.
Saya lanjut bertanya,
“Sekarang kita lihat PPN. Supplier Bapak selama ini PKP semua?”
“Tidak.”
“Nah, ini juga mulai perlu dihitung.”
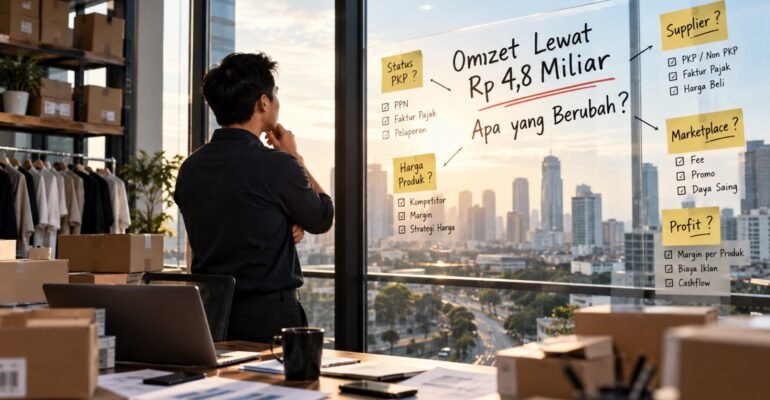
Lewat Rp 4,8 Miliar, Perhatikan PKP dan PPN
Ketika omzet melewati batas pengusaha kecil dan barang atau jasa yang dijual merupakan BKP/JKP yang terutang PPN, ada kewajiban terkait pengukuhan sebagai Pengusaha Kena Pajak (PKP). Ada pengecualian tergantung karakter barang/jasa yang diserahkan, jadi tidak tepat menyimpulkan setiap bisnis di atas Rp 4,8 miliar pasti memiliki perlakuan PPN yang sama.
Setelah menjadi PKP, ada kewajiban PPN yang harus dijalankan. Salah satunya adalah menerbitkan faktur pajak atas penyerahan BKP/JKP, memungut PPN yang terutang, menyetor PPN yang masih harus dibayar, dan melaporkannya dalam SPT Masa PPN.
Di sinilah menurut saya online seller mulai perlu melihat sesuatu yang sebelumnya mungkin tidak terlalu diperhatikan:
supplier.
Jangan Cuma Cari Supplier yang Paling Murah
Saya bertanya,
“Selama ini pilih supplier berdasarkan apa?”
“Harga, Pak.”
Wajar.
Kalau supplier A menawarkan barang Rp 100.000 dan supplier B Rp 105.000, kecenderungannya pilih Rp 100.000. Tapi setelah bisnis menjadi PKP, perbandingannya jangan berhenti di harga.
Kita juga perlu melihat apakah supplier tersebut PKP dan apakah transaksi menghasilkan faktur pajak yang valid sehingga Pajak Masukannya dapat dikreditkan sesuai ketentuan.
Sebagai PKP, PPN yang dipungut atas penjualan merupakan Pajak Keluaran. Sementara PPN yang dikenakan supplier atas pembelian dapat menjadi Pajak Masukan yang dapat dikreditkan sepanjang memenuhi ketentuan. Pada akhirnya, PKP memperhitungkan Pajak Keluaran dengan Pajak Masukan yang dapat dikreditkan.
Saya bilang,
“Mulai sekarang jangan cuma bandingkan harga belinya.”
“Bandingkan biaya akhirnya.”
Supplier non-PKP bukan berarti otomatis jelek.
Supplier PKP juga bukan berarti otomatis lebih baik.
Hitung.
Kalau supplier A lebih murah tetapi tidak ada Pajak Masukan yang dapat dikreditkan, bandingkan dengan supplier B yang mungkin harga awalnya berbeda tetapi memberikan faktur pajak yang memenuhi ketentuan. Baru kelihatan mana yang sebenarnya lebih menguntungkan.
Customer Juga Perlu Dilihat
Setelah supplier, lihat customer. Kalau mayoritas pembeli adalah end user, yang mereka lihat sederhana:
berapa harga akhirnya?
Perubahan harga beberapa persen saja bisa berpengaruh terhadap conversion di marketplace. Tetapi kalau sebagian customer adalah perusahaan atau B2B yang juga PKP, faktur pajak bisa menjadi penting bagi mereka karena Pajak Masukan yang memenuhi ketentuan dapat dikreditkan.
Jadi ketika bisnis mulai masuk skala ini, pricing tidak bisa hanya berdasarkan:
“Kompetitor jual berapa?”
Mulai ada beberapa hal yang harus dihitung bersama:
- Harga beli,
- PPN Masukan,
- PPN Keluaran,
- Marketplace fee,
- Iklan,
- Affiliate,
- Promo,
- PPh,
- dan margin yang ingin dipertahankan.
Baru tentukan harga.
Jadi Apa yang Harus Disiapkan?
Kalau omzet online seller mulai mendekati Rp 4,8 miliar, menurut saya jangan menunggu batasnya terlewati baru bergerak. Mulai dari sekarang. Pastikan pembukuannya sudah benar. Petakan supplier mana yang PKP dan mana yang bukan.
Pastikan supplier PKP dapat memberikan faktur pajak yang sesuai ketentuan. Hitung potensi Pajak Masukan. Lihat customer mayoritas B2C atau B2B. Lalu hitung kembali pricing dan margin produk.
Karena ketika omzet melewati Rp 4,8 miliar, yang berubah bukan cuma cara bayar pajaknya.
PPh berubah.
PPh Pasal 22 marketplace 0,5% yang tidak final menjadi kredit pajak dan pajak akhirnya perlu dihitung berdasarkan ketentuan umum.
Pembukuan menjadi semakin penting.
Untuk WP Orang Pribadi di atas batas tersebut, pembukuan wajib dilakukan; badan pada dasarnya memang wajib melakukan pembukuan.
PPN juga harus diperhatikan.
Jika memenuhi ketentuan PKP dan melakukan penyerahan yang terutang PPN, bisnis harus menjalankan kewajiban PPN termasuk faktur pajak serta pengelolaan Pajak Masukan dan Pajak Keluaran. Dan akhirnya semua itu masuk ke keputusan bisnis.
- Supplier mana yang dipilih.
- Harga jual berapa.
- Margin berapa.
Dan apakah bisnis masih menghasilkan keuntungan yang sehat. Jadi kalau omzet tahun ini mulai mendekati Rp 4,8 miliar, menurut saya jangan hanya bertanya:
“Nanti pajaknya berapa?”
Mulai tanyakan juga:
“Apa yang harus saya ubah sebelum bisnis saya masuk ke level berikutnya?”
Karena persiapannya sebaiknya dilakukan sebelum angka Rp 4,8 miliar terlewati.
Tentang Temucara
Temucara membantu business Owner mendapatkan financial clarity ketika bisnis mulai bertumbuh dan kewajiban keuangan serta perpajakannya menjadi semakin kompleks.
Untuk online seller dan bisnis marketplace, kami membantu melalui pembukuan dan laporan keuangan, perpajakan, rekonsiliasi marketplace, serta business financial advisory. Termasuk membantu Owner memahami dampak ketika omzet mendekati atau melewati Rp 4,8 miliar terhadap PPh, PKP, PPN, faktur pajak, Pajak Masukan, supplier, pricing, dan profit bisnis.
Jika Anda sedang mencari konsultan pajak marketplace, konsultan bisnis Surabaya, konsultan keuangan bisnis Surabaya, jasa laporan keuangan Surabaya, atau pendamping untuk mempersiapkan bisnis online yang omzetnya semakin besar, Temucara membantu melihat angka dan dampaknya sebelum keputusan dibuat.
Real Business. Better Decisions
Recent Posts
Recent Comments
