Pajak Marketplace 0,5% Mulai Oktober 2026: Apa yang Harus Disiapkan Seller?
October 3, 2026 2026-10-03 2:21Pajak Marketplace 0,5% Mulai Oktober 2026: Apa yang Harus Disiapkan Seller?
Pajak Marketplace 0,5% Mulai Oktober 2026: Apa yang Harus Disiapkan Seller?
 temucara
Boardroom Talk By Temucara
Mulai 1 Oktober 2026, Shopee, Tokopedia, Lazada, dan Blibli mulai melakukan pemungutan PPh Pasal 22 atas transaksi seller yang memenuhi ketentuan.
Besarnya 0,5% dari peredaran bruto atau omzet yang menjadi dasar pemungutan, tidak termasuk PPN dan PPnBM.
Sekilas sederhana.
Tapi di lapangan, seller justru mulai bertanya:
0,5% ini dihitung dari angka yang mana?
Harga produk? Harga setelah diskon? Uang yang dibayar pembeli?
Atau uang yang akhirnya masuk ke rekening?
Belum lagi kalau punya beberapa toko, beberapa marketplace, toko atas nama pribadi sekaligus PT, atau omzet sudah lewat Rp500 juta maupun Rp4,8 miliar.
Di sinilah masalahnya mulai tidak sesederhana “marketplace potong 0,5%”.
1. Pertama: ini bukan pajak baru
PPh 0,5% sebenarnya bukan muncul karena marketplace tiba-tiba mengenakan pajak baru.
Yang berubah adalah cara pemungutannya.
Untuk transaksi yang masuk dalam ketentuan PMK 37/2025, marketplace yang ditunjuk sekarang ikut memungut PPh Pasal 22 ketika transaksi berlangsung.
Jadi seller yang selama ini terbiasa menghitung dan menyetor sendiri perlu mulai mencocokkan:
penjualan → pungutan marketplace → bukti pungut → laporan pajak.
Marketplace bukan sekadar tempat jualan lagi. Data transaksinya sekarang semakin langsung terhubung dengan administrasi perpajakan.
2. Lalu 0,5% sebenarnya dihitung dari apa?
Secara ketentuan, PPh Pasal 22 dipungut sebesar 0,5% dari peredaran bruto yang diterima atau diperoleh seller yang tercantum dalam tagihan, tidak termasuk PPN dan PPnBM.
DJP juga menjelaskan bahwa peredaran bruto tersebut adalah nilai setelah penyesuaian untuk keperluan pemasaran penjual.
Mari kita buat lebih praktis.
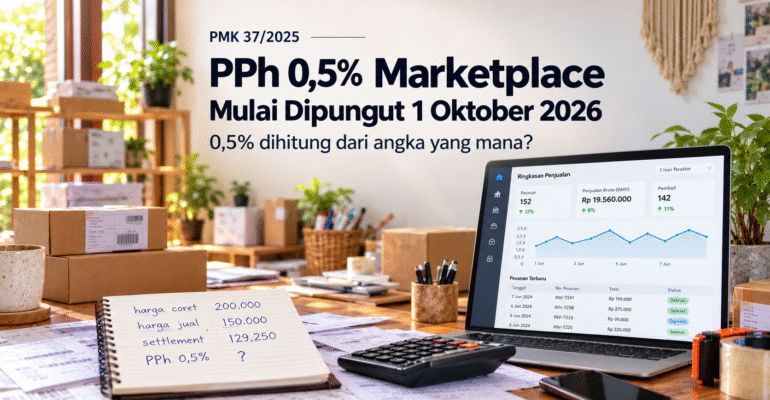
Contoh A — harga coret Rp200.000, seller jual Rp150.000
Harga Rp200.000 hanya harga awal.
Seller memang memberikan promo sehingga nilai penjualan yang menjadi hak seller adalah:
Rp150.000
Maka dasar pemungutannya:
Rp150.000
PPh Pasal 22:
0,5% × Rp150.000 = Rp750
Bukan:
0,5% × Rp200.000.
Contoh B — pembeli dapat voucher dari marketplace
Harga jual seller:
Rp150.000
Marketplace memberikan voucher Rp20.000 kepada pembeli.
Pembeli akhirnya membayar:
Rp130.000
Tetapi apabila voucher Rp20.000 tersebut ditanggung marketplace dan seller tetap memperoleh hak penjualan Rp150.000, maka nilai yang perlu dilihat dari sisi seller tetap Rp150.000.
Maka:
0,5% × Rp150.000 = Rp750
Jadi angka yang dibayar customer belum tentu sama dengan omzet seller.
Yang harus dibaca adalah nilai transaksi yang menjadi hak seller dan tercantum dalam dokumen transaksi marketplace.
Contoh C — lalu ada potongan biaya marketplace
Sekarang lanjutkan transaksi tadi.
Nilai penjualan seller:
Rp150.000
Biaya admin/program:
Rp15.000
Biaya lain:
Rp5.000
PPh Pasal 22:
Rp750
Dana yang akhirnya diterima seller:
Rp150.000 − Rp15.000 − Rp5.000 − Rp750 = Rp129.250
Perhatikan bedanya:
Peredaran bruto/dasar PPh: Rp150.000
PPh 0,5%: Rp750
Settlement yang diterima seller: Rp129.250
Jadi PPh bukan 0,5% × Rp129.250.
Ini kesalahan yang sangat mudah terjadi kalau seller selama ini hanya melihat mutasi rekening.
3. Settlement bukan otomatis omzet
Misalnya dalam sebulan dashboard marketplace menunjukkan nilai penjualan:
Rp1.000.000.000
Tetapi setelah:
admin fee,
program marketplace,
affiliate,
iklan,
promo,
potongan lainnya,
dan PPh,
yang akhirnya masuk ke rekening hanya:
Rp800.000.000.
Jangan langsung menyimpulkan:
“Omzet saya Rp800 juta karena uang yang masuk bank Rp800 juta.”
Belum tentu.
Bank hanya menunjukkan berapa uang yang diterima.
Marketplace menunjukkan bagaimana transaksi terjadi.
Sedangkan laporan keuangan seharusnya menjelaskan:
berapa penjualan, berapa biaya marketplace, berapa iklan, berapa pajak, dan akhirnya berapa uang yang diterima.
Itulah sebabnya seller sekarang semakin membutuhkan rekonsiliasi antara:
report penjualan marketplace → settlement → rekening bank → laporan keuangan → pajak.
4. Bagaimana dengan omzet sampai Rp500 juta?
Khusus Wajib Pajak Orang Pribadi yang memenuhi ketentuan, peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak tidak dipungut PPh Pasal 22 marketplace sepanjang surat pernyataan yang dipersyaratkan telah disampaikan.
Tapi hati-hati.
Rp500 juta ini bukan Rp500 juta per toko.
Misalnya Anda punya:
Toko A Shopee: Rp200 juta
Toko B Shopee: Rp100 juta
Toko C Tokopedia: Rp150 juta
Penjualan offline: Rp100 juta
Jangan melihat masing-masing toko sendiri-sendiri.
Yang harus diperhatikan adalah peredaran bruto keseluruhan Wajib Pajak tersebut.
Dalam contoh di atas totalnya sudah:
Rp550 juta.
DJP menegaskan satu seller/satu NIK atau NPWP yang memiliki beberapa akun atau marketplace harus melihat peredaran brutonya secara keseluruhan.
Jadi memecah penjualan ke lima toko tidak otomatis membuat masing-masing toko punya batas Rp500 juta sendiri.
5. Kalau sudah lewat Rp500 juta bagaimana?
Misalnya sampai bulan Maret omzet kumulatif Anda sudah melewati Rp500 juta.
Untuk WP Orang Pribadi yang menggunakan fasilitas tersebut, perubahan kondisi ini harus diinformasikan kepada marketplace sesuai mekanisme yang ditentukan.
DJP memberi contoh: ketika omzet gabungan melewati Rp500 juta pada Maret, pemungutan PPh Pasal 22 mulai dilakukan marketplace pada periode berikutnya sesuai ketentuan setelah penyampaian pernyataan.
Artinya owner tidak cukup hanya bertanya:
“Bulan ini omzet toko saya berapa?”
Yang harus dipantau adalah:
“Omzet kumulatif saya tahun ini sudah berapa?”
6. Lalu bagaimana kalau omzet lewat Rp4,8 miliar?
Ini juga perlu dibedakan.
Angka Rp500 juta dan Rp4,8 miliar bukan berarti hal yang sama.
Rp500 juta berkaitan antara lain dengan fasilitas bagi WP Orang Pribadi tertentu.
Sedangkan Rp4,8 miliar merupakan batas yang sangat penting dalam menentukan apakah Wajib Pajak masih memenuhi kriteria peredaran bruto tertentu serta perlakuan perpajakannya.
Jadi jangan berpikir:
“Marketplace tetap potong 0,5%, berarti pajak saya pasti tetap final 0,5%.”
Belum tentu.
Untuk Wajib Pajak yang menggunakan tarif umum, PPh Pasal 22 yang dipungut marketplace dapat menjadi kredit pajak, sedangkan bagi Wajib Pajak yang memenuhi skema PPh Final, pungutan tersebut diperlakukan sesuai ketentuan PPh Finalnya.
Karena itu tarif pungut marketplace sama-sama 0,5% tidak berarti perlakuan pajak semua seller sama.
7. Punya banyak toko? Yang dilihat bukan jumlah akunnya
Ini akan menjadi masalah besar bagi seller yang sudah bertumbuh.
Misalnya:
-
Shopee toko A
-
Shopee toko B
-
Tokopedia
-
Lazada
-
website sendiri
-
toko offline
Selama semuanya merupakan usaha dari Wajib Pajak yang sama, jangan membaca omzetnya secara terpisah hanya karena dashboard-nya berbeda.
Secara pajak, yang perlu diketahui adalah:
Siapa sebenarnya yang memperoleh penghasilan tersebut?
NIK siapa?
NPWP siapa?
PT mana?
Inilah sebabnya struktur akun marketplace sekarang menjadi semakin penting.
8. Lebih rumit lagi kalau toko pribadi dan PT bercampur
Contoh yang cukup sering terjadi:
Toko pertama dibuat ketika bisnis masih kecil.
Marketplace didaftarkan memakai:
NIK owner.
Bisnis berkembang.
Kemudian dibuat PT.
Pembelian barang mulai menggunakan PT.
Karyawan digaji PT.
Gudang disewa PT.
Tetapi beberapa toko marketplace masih memakai akun pribadi dan settlement masuk ke rekening pribadi.
Di sinilah mulai muncul pertanyaan:
Sebenarnya omzet ini milik siapa?
Pribadi?
Atau PT?
Dan kalau stoknya sama, gudangnya sama, karyawannya sama, produknya sama, tetapi transaksinya tersebar di beberapa identitas, pencatatannya harus dibuat jelas.
Pajak marketplace membuat persoalan seperti ini semakin sulit untuk diabaikan.
9. PKP juga jangan mencampur PPh dengan PPN
PPh 0,5% marketplace adalah PPh (Pajak Penghasilan).
Sedangkan kewajiban PKP berkaitan dengan PPN (Pajak Pertambahan Nilai).
Keduanya berbeda.
Jadi seller yang sudah PKP jangan berpikir:
“Sudah dipotong marketplace 0,5%, berarti urusan pajaknya selesai.”
Belum tentu.
Dalam aturan pemungutan marketplace sendiri, dasar 0,5% disebut tidak termasuk PPN dan PPnBM.
Artinya PPh dan PPN tetap perlu dibaca sebagai dua kewajiban yang berbeda.
10. Jangan abaikan retur dan pembatalan
Bisnis marketplace mempunyai karakter yang berbeda dengan penjualan biasa.
Ada: cancel, retur, refund, partial refund, voucher, affiliate, free shipping, promo seller,
promo marketplace, dan berbagai jenis penyesuaian lainnya.
Karena itu angka GMV, order, penjualan, settlement, dan uang masuk bank bisa berbeda.
Jangan mengambil satu angka dari dashboard kemudian langsung menganggapnya sebagai omzet akuntansi dan omzet pajak tanpa rekonsiliasi.
11. Simpan bukti pungut marketplace
Invoice marketplace dalam ketentuan PMK 37/2025 dapat dipersamakan sebagai dokumen pemungutan PPh.
Jadi mulai sekarang seller sebaiknya tidak hanya menyimpan laporan settlement.
Simpan juga data yang menjelaskan:
nilai transaksi, dasar pemungutan, PPh yang dipungut dan identitas transaksi.
Karena pada akhir tahun nanti pertanyaannya bukan hanya:
“Berapa pajak yang sudah dipotong?”
Tetapi:
“Pajak ini berasal dari transaksi yang mana dan sudah dicatat bagaimana?”
12. Yang sebaiknya mulai dilakukan seller sekarang
Jangan menunggu akhir tahun.
Mulai cek:
1. Semua akun marketplace terdaftar atas nama siapa?
Pribadi atau badan?
2. Settlement masuk ke rekening siapa?
Pribadi atau perusahaan?
3. Berapa omzet total seluruh toko?
Jangan hanya melihat satu akun.
4. Apakah ada penjualan di luar marketplace?
Website, WhatsApp, offline, reseller dan channel lainnya jangan dilupakan.
5. Apakah omzet kumulatif tahun berjalan sudah melewati Rp500 juta?
6. Apakah omzet sudah mendekati atau melewati Rp4,8 miliar?
7. Apakah seller sudah PKP?
8. Apakah laporan marketplace bisa direkonsiliasi dengan rekening bank?
9. Apakah fee, ads, affiliate, voucher dan biaya marketplace sudah dicatat terpisah?
10. Apakah pungutan PPh marketplace sudah masuk ke pencatatan pajak perusahaan?
Kalau 10 pertanyaan ini masih sulit dijawab, problemnya kemungkinan bukan hanya soal pajak 0,5%.
Problem yang lebih besar adalah:
owner belum memiliki satu angka yang benar-benar bisa menjelaskan bisnisnya.
Dan ketika data marketplace, rekening pribadi, rekening perusahaan, stok dan pajak sudah bercampur, membereskannya nanti biasanya jauh lebih sulit dibanding membereskannya dari sekarang.
Pungutan 0,5% mungkin terlihat kecil.
Tapi yang sedang berubah sebenarnya jauh lebih besar:
transaksi marketplace sekarang semakin mudah ditelusuri dan dicocokkan dengan administrasi perpajakan.
Untuk seller yang bisnisnya mulai besar, ini waktunya memastikan struktur usaha, pencatatan, dan pajaknya memang sudah mengikuti perkembangan bisnisnya.
Tentang Temucara
Temucara membantu business Owner mendapatkan financial clarity ketika bisnis mulai bertumbuh dan kewajiban keuangan serta perpajakannya menjadi semakin kompleks.
Untuk online seller dan bisnis marketplace, kami membantu melalui pembukuan dan laporan keuangan, perpajakan, rekonsiliasi marketplace, serta business financial advisory. Termasuk membantu Owner memahami dampak ketika omzet mendekati atau melewati Rp 4,8 miliar terhadap PPh, PKP, PPN, faktur pajak, Pajak Masukan, supplier, pricing, dan profit bisnis.
Jika Anda sedang mencari konsultan pajak marketplace, konsultan bisnis Surabaya, konsultan keuangan bisnis Surabaya, jasa laporan keuangan Surabaya, atau pendamping untuk mempersiapkan bisnis online yang omzetnya semakin besar, Temucara membantu melihat angka dan dampaknya sebelum keputusan dibuat.
Real Business. Better Decisions
Recent Posts
Recent Comments
