Pak, Kalau Jadi PKP, Harga Harus Naik 11%?
October 2, 2026 2026-10-02 1:56Pak, Kalau Jadi PKP, Harga Harus Naik 11%?
 TSB
Boardroom Talk by Temucara
Seorang online seller bertanya kepada saya,
“Pak, omzet saya sebentar lagi lewat Rp 4,8 miliar. Kalau jadi PKP, berarti harga harus naik 11%?”
Saya jawab,
“Belum tentu.”
“Kalau saya naikkan 11%, kompetitor saya banyak yang belum PKP. Harga saya langsung lebih mahal.”
“Nah. Makanya jangan mulai dari menaikkan harga.”
“Kita hitung dulu.”
Untuk pengusaha yang melakukan penyerahan Barang Kena Pajak/Jasa Kena Pajak dan omzetnya melewati Rp 4,8 miliar, ada kewajiban untuk melaporkan usaha agar dikukuhkan sebagai PKP sesuai ketentuan. Setelah menjadi PKP, ada kewajiban memungut, menyetor, dan melaporkan PPN.
Untuk barang dan jasa non-mewah yang mengikuti mekanisme umum saat ini, beban PPN efektif tetap setara 11%.
Tapi pertanyaan bisnisnya bukan cuma:
“PPN-nya berapa?”
Pertanyaannya:
“Siapa yang menanggungnya?”
Kalau Harga Langsung Dinaikkan 11%
Misalnya selama ini satu produk dijual: Rp 100.000
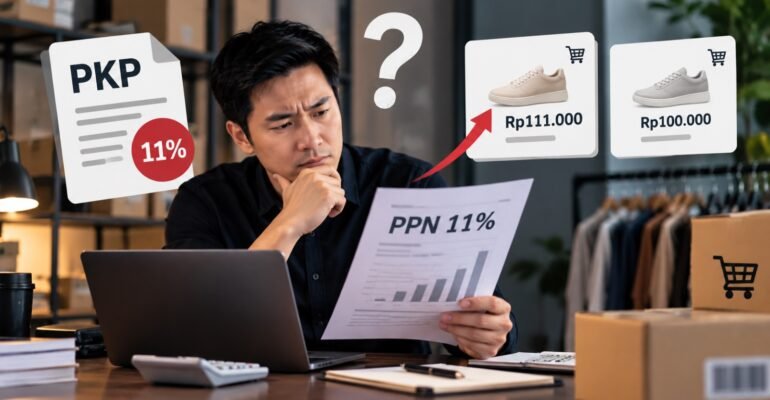
Kalau Rp 100.000 tetap dianggap sebagai harga sebelum PPN, maka harga yang dibayar customer menjadi sekitar: Rp 111.000.
Masalahnya sederhana. Di marketplace, customer tinggal geser layar. Produk kita Rp 111.000. Kompetitor yang belum PKP Rp 100.000. Kalau produknya sama atau sulit dibedakan, selisih Rp 11.000 bisa berpengaruh pada keputusan customer.
Saya bilang,
“Jadi jangan otomatis tambahkan 11% ke harga.”
“Lihat dulu ruang yang kita punya.”
Tapi Jangan Juga Ditanggung Semua
Pilihan sebaliknya juga belum tentu benar.
Owner bisa saja mengatakan:
“Ya sudah Pak. Harga tetap Rp 100.000. PPN saya tanggung.”
Saya jawab,
“Boleh saja. Tapi marginnya sudah dihitung?”
Ini yang penting.
Kalau harga ke customer tetap Rp 100.000 termasuk PPN, berarti Rp 100.000 tersebut bukan seluruhnya menjadi penjualan bersih perusahaan. Ada unsur PPN di dalamnya.
Kalau selama ini margin produk sudah tipis, mempertahankan harga tanpa menghitung ulang bisa membuat profit turun cukup besar.
Jadi kita punya dua risiko:
harga naik terlalu tinggi → kalah bersaing.
harga tidak berubah → margin tergerus.
Solusinya bukan memilih salah satu secara spontan. Hitung struktur produknya.
Saya Justru Akan Lihat Supplier Dulu
Saya tanya,
“Supplier Bapak PKP?”
“Ada yang PKP, ada yang tidak.”
“Nah. Kita mulai dari sana.”
PKP mempunyai hak mengkreditkan Pajak Masukan atas pembelian BKP/JKP sepanjang memenuhi ketentuan. Artinya, PPN yang dibayar ketika membeli barang dari supplier PKP dan didukung dokumen yang memenuhi persyaratan dapat diperhitungkan dengan Pajak Keluaran dari penjualan.
Jadi jangan hanya melihat:
harga beli supplier berapa.
Lihat juga:
supplier PKP atau bukan?
Ada Pajak Masukan yang dapat dikreditkan atau tidak?
Misalnya selama ini kita memilih supplier A karena harga barangnya paling murah.
Setelah menjadi PKP, mungkin supplier B yang juga PKP perlu dihitung kembali. Bukan berarti supplier PKP pasti lebih murah.
Belum tentu.
Tapi sekarang cara membandingkannya harus berubah.
Jangan bandingkan harga beli saja. Bandingkan biaya akhirnya.
Baru Hitung Produk Satu per Satu
Setelah supplier, saya akan buka produknya.
- Harga jual sekarang berapa?
- HPP berapa?
- Marketplace fee berapa?
- Ads berapa?
- Affiliate berapa?
- Voucher seller berapa?
- Pajak Masukan yang dapat dikreditkan berapa?
- Margin akhirnya berapa?
Baru kita bicara harga dan menurut saya, tidak semua produk harus diperlakukan sama.
Ada produk yang mungkin masih bisa mempertahankan harga.
Ada yang perlu naik sedikit.
Ada yang memang harus naik lebih banyak.
Ada produk dengan margin cukup tebal sehingga masih mempunyai ruang.
Ada juga produk yang selama ini marginnya sudah terlalu tipis. Jangan karena menjadi PKP lalu:
semua SKU +11%.
Itu terlalu sederhana untuk keputusan yang dampaknya langsung ke penjualan.
Lihat Juga Kompetitornya
Saya kemudian tanya,
“Produk Bapak mudah dibandingkan dengan kompetitor?”
Kalau kita menjual barang yang sangat mudah dibandingkan produk sama, foto mirip, manfaat sama harga menjadi sensitif.
Selisih beberapa ribu rupiah saja bisa terasa. Tapi kalau produknya punya brand kuat, review bagus, bundling berbeda, layanan lebih baik atau sulit dibandingkan langsung, ruang pricing bisa berbeda. Karena itu saya tidak akan menjawab:
“PKP berarti harga harus naik 11%.”
Saya lebih memilih bertanya:
“Di harga berapa produk ini masih kompetitif dan tetap menghasilkan margin yang sehat?”
Itu pertanyaan yang lebih berguna.
B2B dan B2C Juga Berbeda
Kalau mayoritas customer adalah konsumen akhir marketplace, mereka biasanya melihat:
harga checkout akhirnya berapa?
Mereka tidak terlalu peduli berapa Pajak Keluaran kita.
Tapi kalau customer adalah perusahaan yang juga PKP, kondisinya berbeda.
Faktur pajak bisa mempunyai nilai bagi mereka karena Pajak Masukan yang memenuhi ketentuan dapat dikreditkan.
Jadi strategi harga untuk seller B2C belum tentu sama dengan bisnis B2B.
Sekali lagi:
jangan otomatis naikkan harga 11%.
Lihat siapa customernya.
Jadi Harus Bagaimana?
Kalau bisnis mulai mendekati omzet Rp 4,8 miliar dan akan masuk PKP, menurut saya jangan menunggu sampai statusnya berubah baru menghitung.
Mulai sekarang. Petakan supplier PKP dan non-PKP. Pastikan Pajak Masukan yang memang dapat dikreditkan. Hitung kembali HPP. Masukkan marketplace fee, ads, affiliate dan promo. Lihat margin setiap produk utama. Bandingkan dengan harga kompetitor.
Lalu tentukan harga baru per kelompok produk, bukan asal menambahkan 11% ke semuanya.
Karena menjadi PKP tidak otomatis berarti seluruh PPN harus diteruskan ke customer dalam bentuk kenaikan harga yang sama.
Sebagian mungkin bisa masuk ke harga.
Sebagian mungkin harus diserap melalui margin.
Sebagian bisa dicari ruangnya dari supplier dan biaya lain. Keputusannya harus berdasarkan angka.
Saya bilang,
“Bapak jangan takut dulu harga jadi lebih mahal.”
“Yang perlu kita cari adalah harga berapa yang masih masuk di pasar, tapi bisnis tetap untung.”
Karena kalau hanya mengejar harga kompetitor, kita bisa menang penjualan tapi kehilangan margin.
Sebaliknya, kalau seluruh perubahan langsung dibebankan ke harga tanpa melihat pasar, margin mungkin aman tapi penjualannya yang turun.
Menjadi PKP bukan sekadar persoalan menambahkan PPN ke harga. Ini sudah menjadi keputusan tentang supplier, margin, pricing, dan daya saing. Dan menurut saya, justru itu yang harus dihitung sebelum omzet melewati Rp 4,8 miliar.
Tentang Temucara
Temucara membantu business Owner mendapatkan financial clarity ketika bisnis bertumbuh dan keputusan keuangan mulai semakin kompleks.
Untuk online seller dan bisnis marketplace, kami membantu melalui laporan keuangan, perpajakan, rekonsiliasi marketplace, dan business financial advisory, termasuk ketika bisnis mulai mendekati batas PKP dan Owner perlu menghitung kembali dampaknya terhadap supplier, PPN, harga jual, margin, dan daya saing produk.
Jika omzet bisnis Anda mulai mendekati atau melewati Rp 4,8 miliar, jangan hanya bertanya berapa pajaknya. Hitung juga apa dampaknya terhadap harga dan profit sebelum mengambil keputusan.
Temucara mendampingi business Owner yang membutuhkan konsultan bisnis Surabaya, konsultan keuangan bisnis Surabaya, konsultan pajak, maupun jasa laporan keuangan Surabaya.
Real Business. Better Decisions.
Recent Posts
Recent Comments
